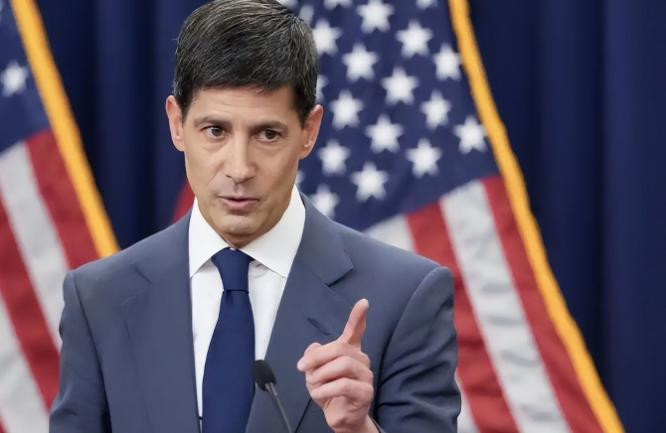
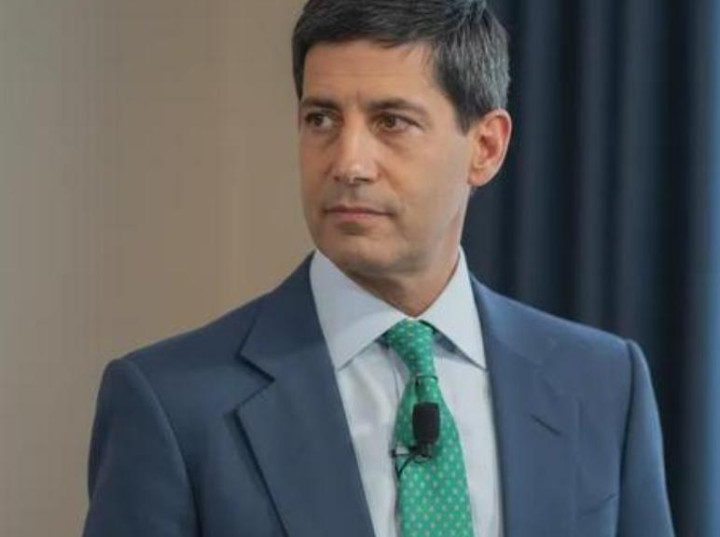
美联储主席凯文·沃什
文 |无羽
本文为深度观点解读,仅供交流学习
眼下美国背负的39.4万亿巨量国债,早已是压在全球金融市场头上的大山。
所有人都在盯着美国如何还债,却很少有人发现,美联储早已玩起了“隐形赖账”的高级操作。
不违约、不暴雷、不官宣贬值,靠着货币政策微调、通胀稀释、汇率波动三重手段,让天文数字般的美债悄悄缩水。
然而,这场悄无声息的财富收割,最终却让全球持债国家、美元使用者默默买单。
债台高筑
先把最扎心的美债账单摆出来,直观感受美国的债务困局。
2026年3月美债突破39万亿大关,短短三个多月暴涨至39.4万亿。
按照美国国会预算办公室测算,十年后美国公共债务将飙升至56万亿,债务雪球只会越滚越大,根本停不下来。
与此同时,这些债务之高,其附加的利息更是不可忽视!
但以美国一贯的做事风格,还是不要抱太大希望。
债务压力爆表的背后,美联储的货币政策正在发生关键转向,内部派系博弈彻底白热化。
此前美联储维持3.5%-3.75%的利率不变。
但随着美国经济格局异变,7月底的利率会议大概率迎来变局。
一众联储官员开始推动重启加息,核心原因就是当下的通胀早已不是传统模式,旧的调控手段完全失效。
过去美联储判断通胀,核心看劳动力市场薪资涨幅。
但如今美国通胀卡在3%-4%高位徘徊,根源根本不在用工成本。
地缘冲突打乱全球供应链、进口关税持续传导、AI基建疯狂砸钱催生海量新增需求,这三大因素才是推高物价的核心动力。
美联储最新会议纪要直接实锤了这一变化,细节藏着大玄机。
6月会议纪要中,“AI”一词高频出现21次,远超4月的8次,且频次碾压“能源”“关税”。
对此,官方明确定性,AI产业爆发带来的设备采购、数据中心建设、电力消耗暴涨,不是短期泡沫,而是持续性推升通胀的核心变量,且上涨势头丝毫没有放缓。
这也直接让美联储内部鹰鸽两派吵翻。
鹰派认为此前为稳就业的降息操作早已过时,必须全力加息压制通胀。
稳健派则态度谨慎,表态要看6月CPI数据再定节奏,若核心通胀持续走高,紧缩加息将无可避免。
本周美联储主席将赴国会听证,这场质询将直接敲定未来货币政策走向,牵动全球市场神经。
而这场政策博弈的终极目的,就是为了稀释天价美债。
当下美国正陷入致命的债务置换困境:五年前美债平均利率仅1.499%,如今直接翻倍至3.365%。
未来12到18个月,美国有近10万亿低息旧债到期,需要置换为4%以上的高息新债,利息成本将成倍暴涨。
各国反应
面对越滚越大的利息窟窿,美国不愿、也无力实打实还钱,于是开启了一套教科书级别的“隐性缩水”套路。
依靠适度通胀、弱势美元、货币政策摇摆,悄悄稀释债务实际价值,让39万亿债务的真实购买力持续下降。
这种温和赖账方式,不会引发金融崩盘,却能长期、持续收割全球财富。
全球各国早已看透套路,纷纷加速避险减持美债。
最新数据显示,中国4月美债持仓降至6511亿美元,连续三个月减持,创下2008年9月以来的最低值。
较2013年1.3万亿的峰值近乎腰斩,三个月累计减持433亿美元。
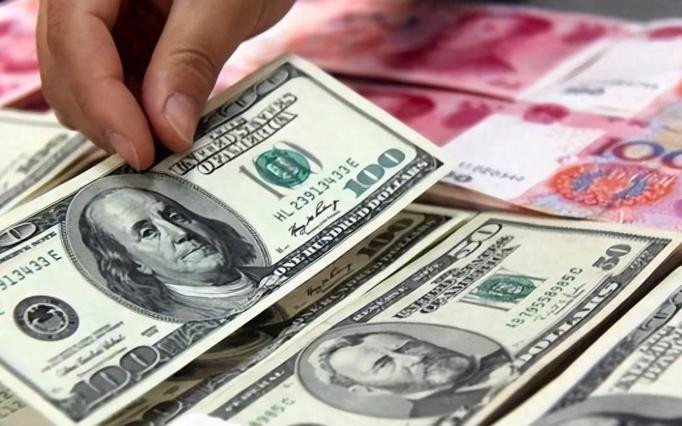
虽然日本、英国小幅增持托底,但挡不住全球撤资大趋势。
加拿大更是果断,单月抛售423亿美元美债。
外国持有美债总量已从前期9.49万亿的历史高点,回落至9.35万亿美元。
美元全球储备份额的下滑更能说明问题。
从2000年代超70%,跌至如今56%-58%的区间。
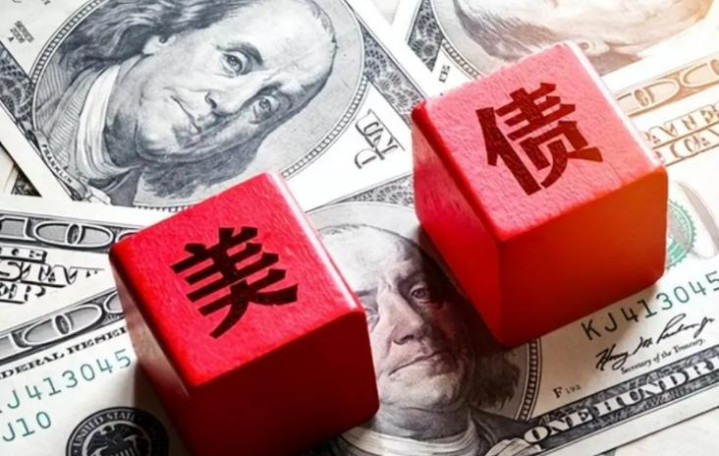
权威机构OMFIF调查显示,90家全球央行和主权基金中,79%认可全球货币多极化大势,74%的央行预判未来五年美元份额会继续下跌。
行业测算数据显示,2020至2026年,全球美元储备份额缩水近14个百分点,对应3.2万亿美元美元资产被全球央行减持。
一边是全球疯狂减持,一边是美联储缩表、美国本土银行被动接盘。
美债市场供需格局至此迎来数十年未有之大变局。
旧债利率低、规模小,新债利率高、规模大,债务置换的成本飙升。
而美联储通过拿捏通胀和利率节奏,完美掩盖了债务缩水的本质。
归根结底,39万亿美债不会凭空消失,只是被美国用金融手段重新分摊风险。
没有公开违约,没有剧烈崩盘,却通过通胀稀释、货币贬值、债务置换,让所有持有美债、使用美元交易的市场主体被动买单。
警惕!
这场悄无声息的金融收割,也给全球敲响警钟。
美元霸权的核心底气,从来不是坚挺的币值,而是这套隐性转嫁危机、稀释债务的成熟套路。
只要美元依旧是全球主要结算货币,美国就能持续靠这套玩法透支信用、收割世界。
而全球去美元化的进程,也必然会在这场隐形赖账中持续加速。
参考资料:
《把去年降的息加回来?美联储喉舌:沃什面临任内首个重大抉择!》——财联社,2020-07-13;
鼎盛配资提示:文章来自网络,不代表本站观点。